寄售库存和VMI有什么区别?所有权、结算与风险边界详解
当前位置:点晴教程→知识管理交流
→『 企业管理交流 』
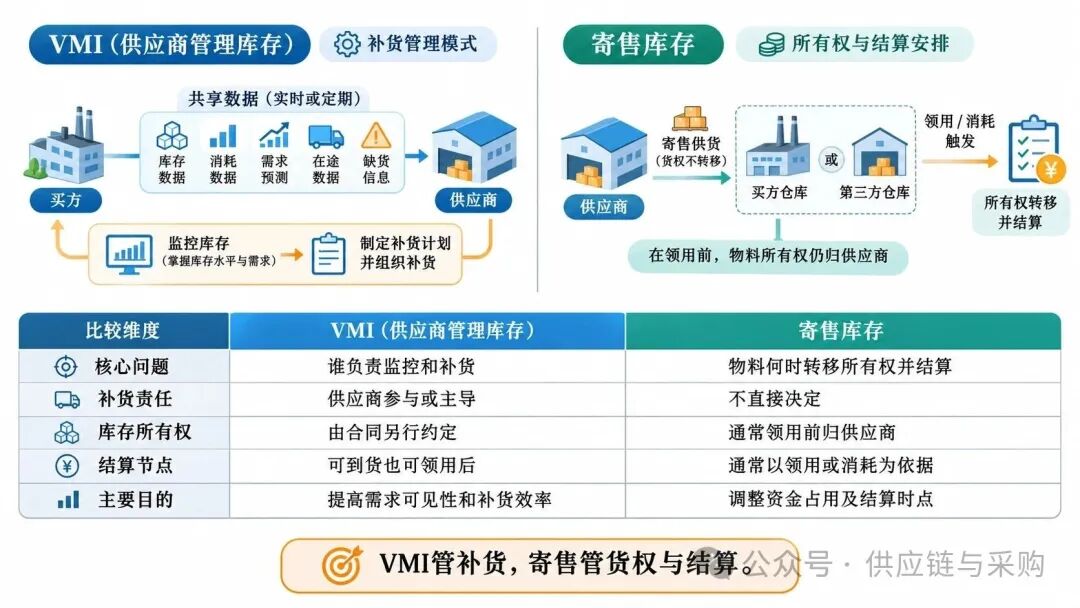
不少企业把寄售库存和VMI当成同一个概念:物料放在客户仓库,由供应商补货,客户使用后再付款,于是统一称为“VMI寄售”。 日常沟通时这样说似乎没有问题,真正遇到盘亏、呆滞、质量异常或工程变更,争议就会出现:物料已经送到客户现场,到底归谁所有?尚未领用便发生损坏,由谁承担?供应商按照预测补进来的物料没有用完,又该由谁负责? 这些问题之所以说不清,是因为企业把补货管理、货物所有权、会计控制权、结算节点和风险承担混在了一起。 理解两者的区别,先记住一句话:VMI解决的是谁负责管理补货,寄售库存解决的是物料在什么条件下转移所有权并进入结算。 一、两个概念 VMI是Vendor Managed Inventory的缩写,通常译为“供应商管理库存”。 在VMI模式下,采购方向供应商共享库存、消耗、预测、在途和欠料等数据,供应商依据约定的库存规则监控库存、计算补货需求,并在授权范围内提交补货请求、制定发运计划或直接执行补货。
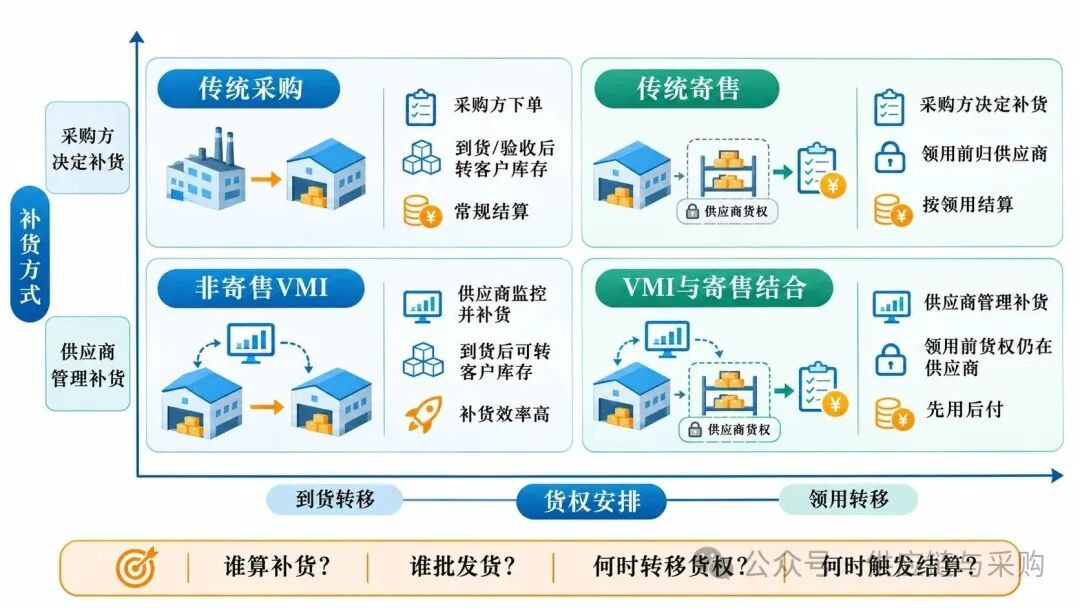
寄售库存则是一种货权和结算安排。在制造业供应链中,常见做法是供应商将物料送到采购方或第三方仓库,但在采购方实际领用、消耗或发生合同约定事件前,物料通常仍由供应商持有。达到约定条件后,再分别触发所有权转移、消耗确认、对账和付款义务。 两者关注的重点不同: SAP和Oracle的官方资料均将VMI区分为寄售与非寄售两种:寄售库存通常由供应商持有至客户消耗,非寄售VMI则可以在客户收货后转为客户库存。 二、四种组合 VMI与寄售库存可以结合,也可以分别运行。实际业务中,至少存在四种组合。 传统寄售模式下,补货数量仍可能由采购方决定,只是物料到货后暂不转移所有权。非寄售VMI中,供应商负责监控和计算补货,但物料在到货、验收或其他约定节点后,便可以转为采购方库存。
所以,判断一项业务属于什么模式,不能只看物料放在哪里,也不能只看是不是“先用后付”,而要分别确认四件事:
三、六个节点 寄售业务最容易出问题的地方,是合同只写“按照实际使用量结算”,却没有定义什么叫“实际使用”。
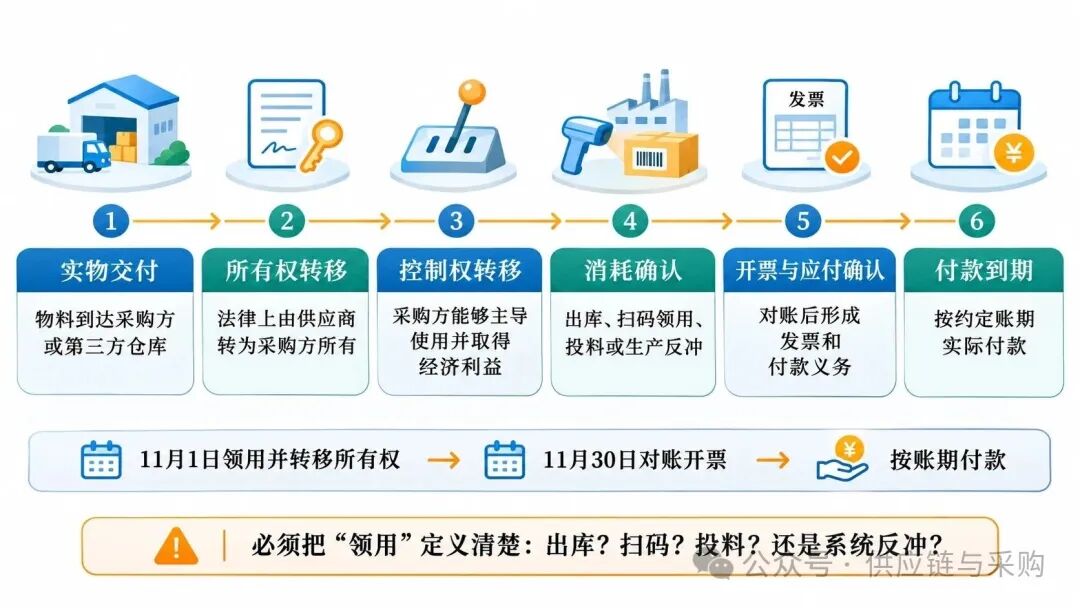
一笔寄售业务通常涉及六个时间节点:
这些节点可以发生在同一天,也可以相隔很久。例如,物料11月1日领用并转移所有权,双方可能在11月30日集中对账开票,再按照约定账期付款。 因此,合同不能只写“领用后结算”,还应说明:领用是仓库出库、生产扫码、拆封、投料,还是系统反冲?领用后退回是否冲减消耗?补录、撤销和负数冲销如何处理? 只有把触发事件定义清楚,仓库、生产、采购、供应商和财务才能使用同一个口径。 四、四条边界 物料放在采购方仓库,并不当然意味着物料已经归采购方所有;尚未付款,也不代表所有权一定没有转移。 《民法典》规定,动产物权原则上自交付时发生效力,但法律另有规定或合同存在有效安排的除外。买卖合同也可以约定,在买受人未履行支付价款或其他义务前,标的物所有权仍属于出卖人。
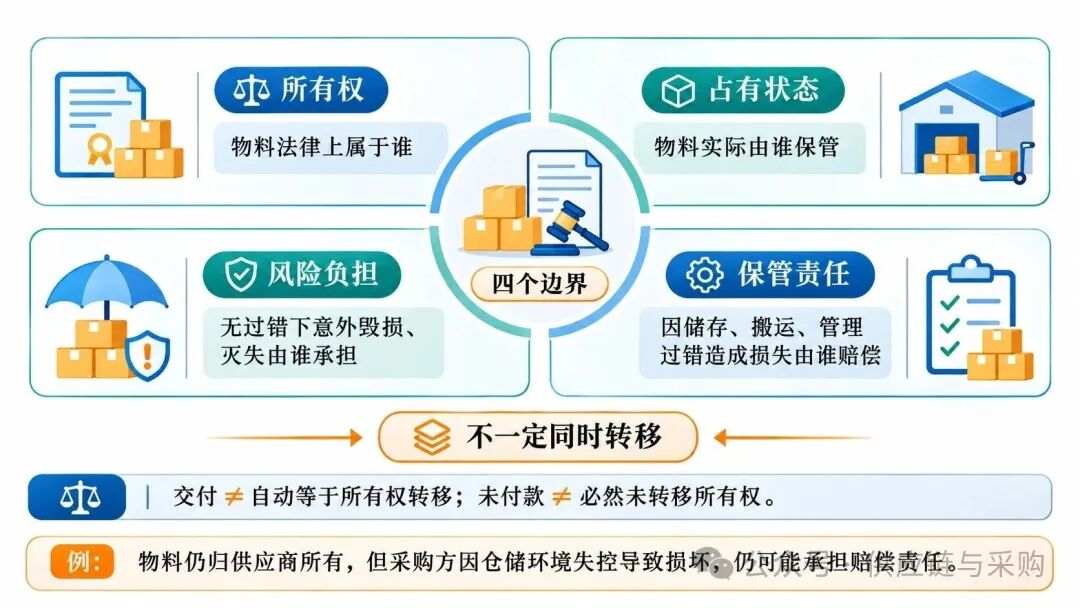
如果寄售业务采用所有权保留买卖结构,还应由法务评估登记、公示及对抗善意第三人的要求。不能认为合同写有“所有权归供应商”,就当然能够对抗所有第三方。 实际管理中,还要分清四条边界:
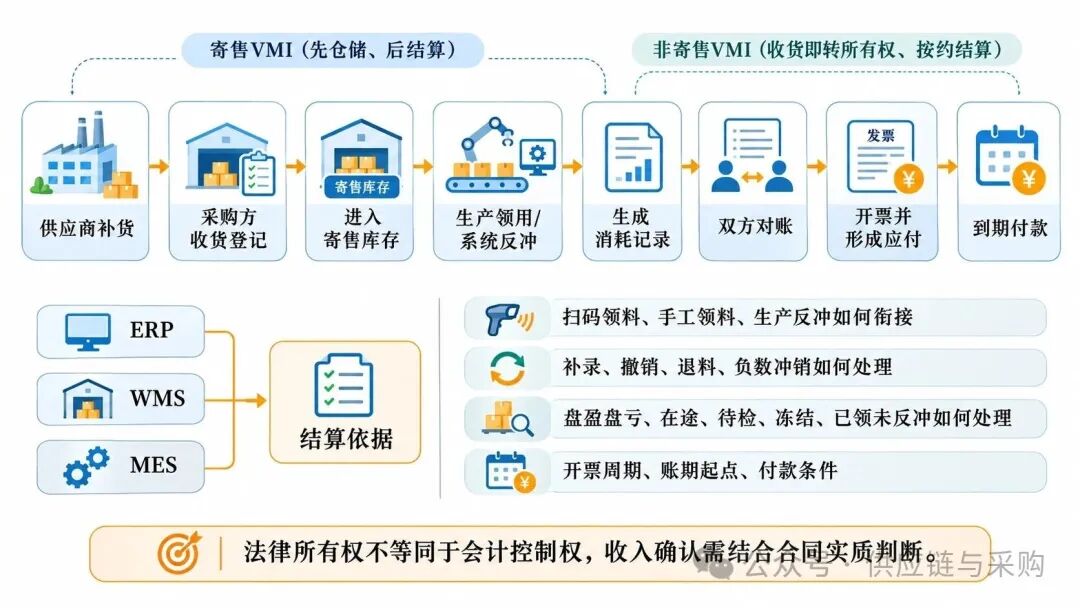
这四项不一定同时转移。物料虽然仍归供应商所有,但如果采购方因仓储环境失控、搬运不当或库位管理混乱造成损坏,仍可能承担赔偿责任。 因此,合同不能笼统写成“领用前所有风险均由供应商承担”,而应分别约定所有权、意外毁损风险、保管责任和保险责任。 五、结算机制 非寄售VMI通常按照收货、验收或合同约定的交付节点结算;寄售库存则多以实际领用或消耗作为对账基础。 典型流程是:供应商补货 → 采购方收货登记 → 进入寄售库存 → 生产领用或系统反冲 → 生成消耗记录 → 双方对账 → 开票并形成应付 → 到期付款
双方需要明确:
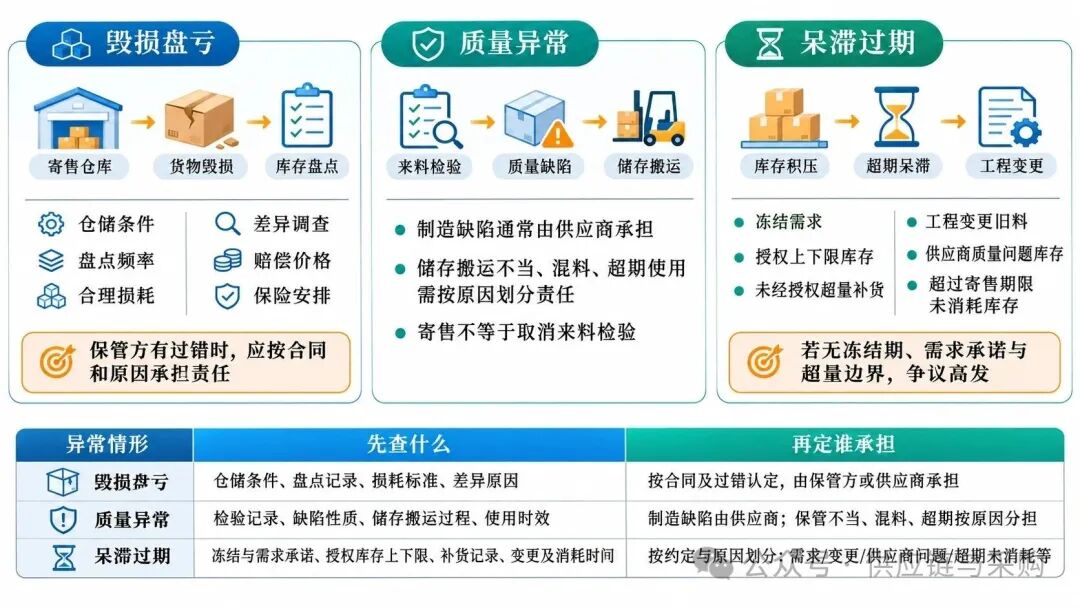
物料送到采购方仓库,不一定意味着供应商已经满足收入确认条件。按照企业会计准则,收入确认的核心是客户是否取得商品控制权;法定所有权、实物占有、付款义务、主要风险报酬和客户接受情况,都是需要综合考虑的迹象。 因此,法律所有权不能直接等同于会计控制权,发票开具也不能单独作为判断依据。具体收入、存货和税务处理,应由财务及税务专业人员结合合同实质确定。 六、异常责任 寄售模式最容易发生争议的,不是正常领用,而是异常情况下的损失由谁承担。
毁损盘亏双方应明确仓储条件、盘点频率、合理损耗、差异调查、赔偿价格和保险安排。物料由采购方保管,不代表所有损失都由采购方承担;但因其保管过错造成的损失,应按照合同和责任原因处理。 质量异常物料交付前已经存在的制造缺陷,通常由供应商承担;因采购方储存、搬运、拆封、混料或超期使用造成的异常,则应根据原因划分责任。 寄售不等于取消来料检验。是否免检、抽检或直接采用供应商检验结果,应根据物料风险、供应商绩效和质量协议决定。 呆滞过期寄售只是改变库存归属,不会消除呆滞风险。合同应明确以下库存由谁承担:
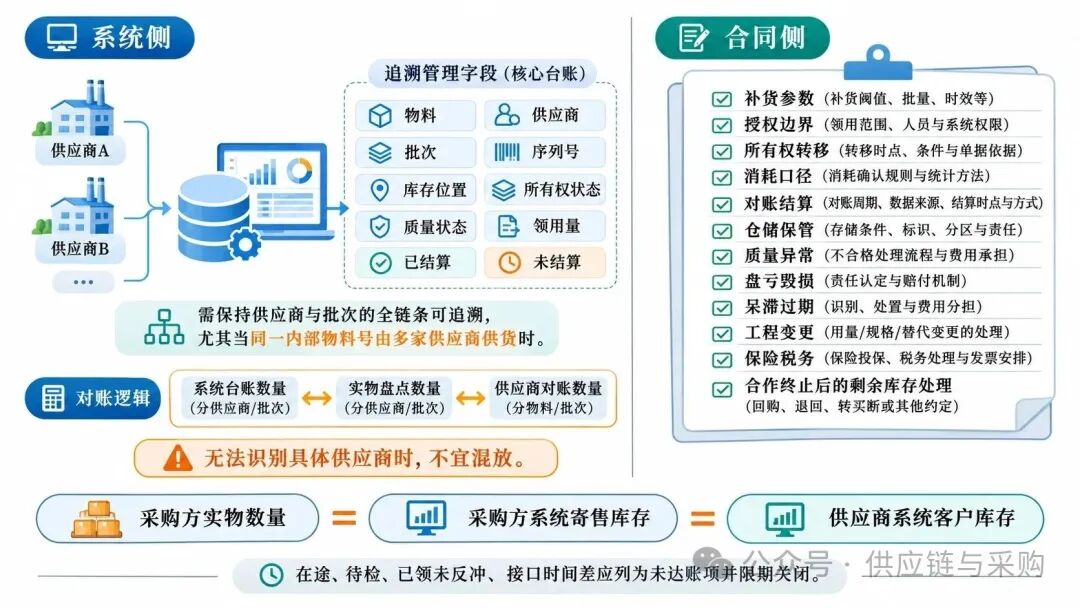
如果只约定“供应商按预测备货”,却没有冻结期、需求承诺和超量补货边界,呆滞争议几乎不可避免。 七、系统与合同 寄售库存应与采购方自有库存分开核算,至少能够识别物料、供应商、批次、序列号、库存位置、所有权状态、质量状态、领用量,以及已结算和未结算数量。 同一内部料号由多个供应商供货时,原则上应保持供应商和批次可追溯。确需共享库位时,应提前明确消耗分配、质量追溯、所有权和结算规则。如果系统只能看到总量,无法识别具体供应商,就不适合混放。
双方还应按照统一截止时间、库存地点和状态范围进行对账:采购方实物数量=采购方系统寄售库存=供应商系统客户库存 因在途、待检、已领未反冲或接口时间差形成的差异,应列入未达账项,明确责任人和关闭期限,不能直接通过系统调账掩盖问题。 一份完整的VMI寄售协议,至少应覆盖补货参数、授权边界、所有权转移、消耗口径、对账结算、仓储保管、质量异常、盘亏毁损、呆滞过期、工程变更、保险税务,以及合作终止后的剩余库存处理。 写在最后 VMI与寄售库存的区别,可以概括为一句话:VMI管的是补货决策,寄售管的是货权和结算安排。 两者可以结合,也可以独立运行。物料放在客户仓库、由供应商补货,并不足以自动确定所有权、收入确认和损失责任。 真正成熟的VMI寄售模式,必须把四条边界同时写清:谁负责补货,何时转移所有权,什么事件触发消耗和结算,异常损失由谁承担。 只有合同条款、业务流程、系统数据和财务处理保持一致,寄售库存才能真正改善供应链资金效率,而不是简单把库存和风险转移到供应商账上。 阅读原文:原文链接 该文章在 2026/11/17 16:08:35 编辑过 |
关键字查询
相关文章
正在查询... 
|


 400 186 1886